Useat julkisuudessa kantansa ilmaisseet taloustutkijat näyttävät olevan sitä mieltä, että yhteisöveron lasku on väärää politiikka. Etlan mielestä alennus on tarpeellinen osa suurempaa kasvupakettia. Suosituksen suunta näyttää riippuvan siitä, kuinka laaja-alaisesti muutoksen vaikutukset otetaan huomioon, kirjoittaa Etla-kolumnissaan Aki Kangasharju.
Etla taitaa olla talouspolitiikan arviointineuvoston (2026) kanssa ainoa taho, joka on ilmaissut yhteisöveron alennuksen Suomeen sopivaksi politiikaksi.[1]
Kriitikot vetoavat tutkimuksiin[2], joiden mukaan yhteisöveron lasku ei nosta tarpeeksi yhteisöveron pohjaa. Toisin sanoen yhteisöveron alentaminen ei kannusta yrityksiä kasvamaan – ja sitä kautta lisäämään voittojaan riittävästi, jotta alemman yhteisöveroprosentin vaikutus verotuloihin kompensoituisi. Vaikutus kompensoituisi, jos voitot kasvaisivat niin paljon, että alemmasta prosentista huolimatta voitoista perittävän yhteisöveron tuottoa kertyisi valtiolle entiseen malliin.
Etla nojaa suosituksessaan laaja-alaisempaan näkökulmaan, jossa ei tyydytä tarkastelemaan pelkästään sitä, lisääntyvätkö voitot alemman veron seurauksena. Lisäksi tutkitaan myös yhteisöveron laskun vaikutuksia muihin veropohjiin, kuten ansiotuloihin ja kulutukseen.
Esimerkiksi veron aikaansaama uusi tehdasinvestointi ei tuota voittoja yritykselle, ellei se palkkaa henkilökuntaa pyörittämään uutta tehdasta. Uusien työllisten maksamien ansiotuloverojen ohella otetaan huomioon se, että uudet työntekijät maksavat myös arvonlisäveroa nettopalkoillaan ostamistaan hyödykkeistä.
Uusin tutkimus nostaa esiin myös kolmannen vaikutuskanavan, jossa yhteisöveron laskun lisäämät investoinnit edistävät teknologista kehitystä. Se puolestaan heijastuu työntekijöiden palkkatasoon. Näin ansiotulojen veropohja kasvaa, vaikka työntekijöiden määrä ei lisääntyisikään.
Uusin tutkimus kattaa Suomen yhdessä 10 muun OECD-maan kanssa (Bertinelli ym. 2026). Siinä havaitaan, että yhteisöveron alennus on maksanut itsensä takaisin julkiselle sektorille vuosina 1973-2017. Havainto koskee erityisesti Suomen kaltaista maata, joka on avotalous, panostaa tuotekehitykseen ja osaamisintensiiviseen tuotantoon.
Tutkimuksessa jopa havaitaan, että erilaisten dynaamisten vaikutusten vuoksi yhteisöveron lasku on auttanut maita vähentämään julkista velkaa (kuvio 1).
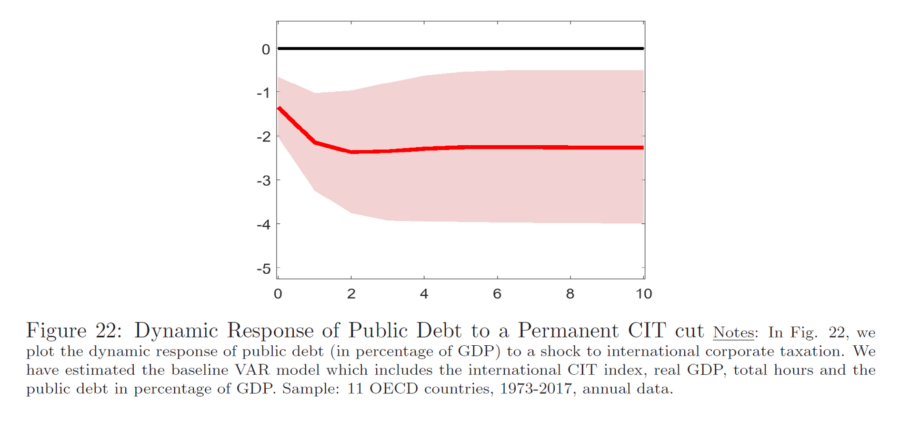
Kuvio 1. Yhteisöveron vaikutus julkiseen velkaan (Bertinelli ym. 2026).
Tutkimus on ensimmäisiä eurooppalaisia analyyseja, jossa tutkitaan empiirisesti yhteisöveron alentamisen laajempia vaikutuksia. Samanlaisia havaintoja on saatu aiemmin teoreettisilla yleisen tasapainon malleilla, joissa tulokset eivät perustu empiiriseen dataan (ks. esim. Valkonen ym. 2014). Kangasharju (2024) osoitti yhteisöveron alennuksen 100-prosenttisen itserahoittavuuden mahdolliseksi vielä simppelimmin kansantalouden tilinpidon ja funktionaalisen tulonjaon keskiarvoilla. Myös Kilponen (2024) osoittaa, kuinka tärkeä on ottaa huomioon veromuutosten dynaamiset vaikutukset.
Yleisen tasapainon vaikutukset huomioon ottava näkökulma alkaa löytää jalansijaa myös muussa yrityksiin kohdistuvan verotuksen tutkimuksessa. Suomessa yritysten maksamat sosiaaliturvamaksut riippuivat yritysten koosta vuosina 1973–2009. Kun yrityksen koko ylitti rajan, maksut nousivat 2,5 prosenttiyksikköä. Uusi suomalainen tutkimus osoittaa, että tämän rajan poistaminen kannusti yrityksiä kasvamaan 10 prosentilla (Jysmä ym. 2026).
Tutkijat laskivat muutoksen vaikutuksen myös julkiselle sektorille. Ennen käyttäytymisvaikutusten huomioon ottamista rajan poistaminen luonnollisesti vähensi verotuloja, mutta yritysten kasvu puolestaan lisäsi verotuloja työllisyyden (ansiotulot), yritysten tulosten (yhteisöveropohjan) ja kulutuksen kasvun (arvonlisävero) ansiosta.
Hyödyt eivät siis rajautuneet vain siihen veropohjaan, jonka verotusta alennettiin (työvoimakustannukset) vaan levittäytyivät myös muuhun talouteen. Kun positiiviset vaikutukset lasketaan yhteen, verotulot lisääntyivät 2,3-kertaisesti siihen mekaaniseen verotulojen vähenemiseen, jonka uudistus aiheutti.[3]
Yhteisöverojen tulossa olevaa kevennystä arvostellaan turhaan. Verotulojen kannalta olennaisempaa on yritysten kyky tehdä voittoja kuin se, peritäänkö veronalaisista voitoista veroa 18 vaiko 20 prosenttia. Kangasharju ja Kuusi (2026) perustelevat, miksi veroprosentti pitäisi asettaa niin, että sillä maksimoidaan yritysten voitontekokyky eikä staattisesti arvioitu verotulojen määrä.
Talouspolitiikan vaikutusarvioissa on jo pitkään panostettu mikrotason tarkasteluihin, joissa tutkimuskysymys voidaan rajata selkeästi. Rajaus kuitenkin aiheuttaa sen, että kaikkia vaikutuksia ei oteta laskuihin mukaan. Onneksi tiede on tältäkin osin nyt ottamassa askeleita eteenpäin.
[1] Talouspolitiikan arviointineuvosto (2026) kirjoittaa sivulla 8 näin: ”Veroratkaisujen perustelut heijastavat pyrkimystä tehdä verojärjestelmästä siinä mielessä tehokkaampi, että se vähentäisi vähemmän ansiotyötä, investointeja ja kokonaistuotantoa. Tutkimuskirjallisuuden perusteella erityisesti ansiotulojen ylimmän rajaveron alentamista voidaan perustella tällaisella tavoitteella. Myös yhteisöveron alentaminen voi olla tästä näkökulmasta järkevää.”
[2] Erityisesti on vedottu yhteen suomalaistutkimukseen, jossa keskimäärin tuhannen euron investointeja tekevät parturi-, taksi- ja muut vastaavat yritykset eivät juuri kasvattaneet yrityksiään vuoden 2014 yhteisöveron alennuksen jälkeen (Harju ym. 2022). Sinänsä hyvin tehdyn tutkimuksen tuloksia on kuitenkin vaikea laajentaa koko yrityskenttään, jossa keskimääräiset investoinnit ovat ennemminkin miljoonissa kuin tuhansissa. Tutkimuksessa ei myöskään otettu huomioon sitä, että samaan aikaan Suomessa nostettiin pääomatuloveroa, mikä vähentää investointi-intoa.
[3] Tutkimuksessa ei eritellä sitä, minkä verran hyödyistä tulee suoraan veronalennuksen kohteena olevan veropohjan (työvoimakustannukset) kasvusta ja minkä verran laajemmista vaikutuksista eli arvonlisäveron tai yhteisöveron tuoton kasvusta.
Bertinelli, Cardi, Höke ja Restout (2026). Dynamic Effects of Corporate Taxation in Open Economy. Working Papers 408700700, Lancaster University Management School, Economics Department.
Harju, Koivisto ja Matikka (2022). The Effects of Corporate Taxes on Small Firms. Journal of Public Economics, 212:104704.
Jysmä, Benzarti ja Haru (2026). Policy Thresholds as Growth Barriers: Theory and Evidence from a Payroll Tax Notch. CEPR Public Economics Discussion Papers DP21 779.
Kangasharju (2024). Yhteisöveron lasku on arvioitua kannattavampaa. Etla Muistiot 151.
Kangasharju ja Kuusi (2026). Näin yritysveron tuotto maksimoidaan. ETLA-kolumni 22.6.2026.
Kilponen (2024). Kun verotus kiristyy, kasvavatko myös verotulot? Euro & Talous – Suomen Pankin ajankohtaisia artikkeleita taloudesta 24.4.2024.
Talouspolitiikan arviointineuvosto (2026). Vuosiraportit, Raportti 2025.
Valkonen, Kauppi ja Suni (2014) Simulointeja yhteisöveron alennuksen dynaamisista vaikutuksista Suomessa. Etla Raportti 41.